Domain in-geldnot.de kaufen?
Wir ziehen mit dem Projekt
in-geldnot.de um.
Sind Sie am Kauf der Domain
in-geldnot.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain in-geldnot.de kaufen?
Wie schaltet das Relais ab einer Spannung von 200V?
Das Relais schaltet ab, wenn die Spannung unterhalb eines bestimmten Schwellenwerts von 200V fällt. Dies kann durch einen internen Schaltmechanismus oder durch eine externe Steuerung erfolgen. Sobald die Spannung unter diesen Schwellenwert fällt, öffnet das Relais den Stromkreis und unterbricht den Stromfluss. **
Wie hoch ist die Spannung des Kondensators, wenn sie statt 200V 400V beträgt?
Die Spannung des Kondensators verdoppelt sich, wenn sie von 200V auf 400V erhöht wird. **


Ähnliche Suchbegriffe für 200v
Top-Angebote
Produkte zum Begriff 200v:
-
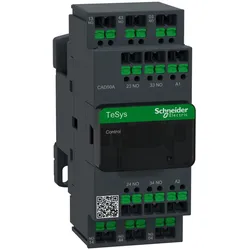
Schneider Electric Hilfsschütz 3S2Ö 200V CAD32AL7Bemessungssteuerspeisespannung Us bei AC 50 Hz=200 VBemessungssteuerspeisespannung Us bei AC 60 Hz=200 VSpannungsart zur Betätigung=ACBemessungsbetriebsstrom=10 ABemessungsbetriebsstrom Ie, 400 V=10 AMontageart=sonstigeMit LED-Anzeige=neinGeeignet für Handbedienung=neinSchnittstelle=neinAnzahl der Hilfskontakte als Öffner=2Anzahl der Hilfskontakte als Schließer=3Betriebsspannung bei AC 50 Hz=690 VBetriebsspannung bei AC 60 Hz=690 VSpannungsart der Betriebsspannung=ACBemessungsschaltstrom=0,005 AAnschlussart Hilfsstromkreis=sonstigeBreite=45 mmHöhe=107 mmTiefe=84 mm49,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Hilfsschütz 5S 200V CAD50AL7Bemessungssteuerspeisespannung Us bei AC 50 Hz=200 VBemessungssteuerspeisespannung Us bei AC 60 Hz=200 VSpannungsart zur Betätigung=ACBemessungsbetriebsstrom=10 ABemessungsbetriebsstrom Ie, 400 V=10 AMontageart=sonstigeMit LED-Anzeige=neinGeeignet für Handbedienung=neinSchnittstelle=neinAnzahl der Hilfskontakte als Schließer=5Betriebsspannung bei AC 50 Hz=690 VBetriebsspannung bei AC 60 Hz=690 VSpannungsart der Betriebsspannung=ACBemessungsschaltstrom=0,005 AAnschlussart Hilfsstromkreis=sonstigeBreite=45 mmHöhe=107 mmTiefe=93 mm49,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Christiansen, Jennifer: AzubiShop24.de Lernkarten Fachwirt für Versicherungen und FinanzenAzubiShop24.de Lernkarten Fachwirt für Versicherungen und Finanzen , Lernkarten Fachwirt /in für Versicherungen und Finanzen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachwirt /in für Versicherungen und Finanzen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Lernkarten Fachwirt /in für Versicherungen und Finanzen. ¿ Prüfungsvorbereitung Lernkarten Fachwirt /in für Versicherungen und Finanzen ¿ 280 Lernkarten ¿ 560 Seiten ¿ 10,5 x 7 cm ¿ Lernkarten Lernkarten Fachwirt /in für Versicherungen und Finanzen ¿ Lernkarten Fachwirt /in für Versicherungen und Finanzen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20210211, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Fachschema: Fachwirt~Non Books / Lernkarten~Versicherung / Berufsbezogenes Schulbuch, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 153, Breite: 114, Höhe: 34, Gewicht: 422, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist der Unterschied zwischen einer 100V 60W Lampe und einer 200V 60W Lampe?
Der Unterschied zwischen einer 100V 60W Lampe und einer 200V 60W Lampe liegt in der Spannung, bei der sie betrieben werden können. Die 100V Lampe kann nur mit einer Spannung von 100V betrieben werden, während die 200V Lampe für eine Spannung von 200V ausgelegt ist. Die Leistungsaufnahme beider Lampen beträgt jedoch 60W, was bedeutet, dass sie die gleiche Helligkeit liefern sollten, wenn sie mit der richtigen Spannung betrieben werden. **
-
Sind Kredite Schulden?
Sind Kredite Schulden? Diese Frage kann unterschiedlich interpretiert werden, je nachdem, wie man den Begriff "Schulden" definiert. Im Allgemeinen kann man sagen, dass Kredite eine Form von Schulden sind, da man Geld von einer Bank oder einem Kreditgeber leiht und es zu einem späteren Zeitpunkt zurückzahlen muss. Allerdings können Kredite auch als Investition betrachtet werden, wenn sie genutzt werden, um beispielsweise ein Haus zu kaufen oder in ein Geschäft zu investieren. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie können Investitionen langfristig zum Vermögensaufbau beitragen?
Investitionen können langfristig durch Wertsteigerung und regelmäßige Erträge das Vermögen erhöhen. Durch Diversifikation kann das Risiko minimiert und die Rendite maximiert werden. Ein langfristiger Anlagehorizont ermöglicht es, von Zinseszinseffekten zu profitieren. **
Sind Investitionen Ausgaben?
Sind Investitionen Ausgaben? Diese Frage hängt davon ab, wie man den Begriff "Ausgaben" definiert. Ausgaben beziehen sich normalerweise auf Geld, das für den Kauf von Waren oder Dienstleistungen ausgegeben wird, während Investitionen Geld in Vermögenswerte wie Aktien, Immobilien oder Unternehmensbeteiligungen stecken. Investitionen haben in der Regel das Ziel, langfristig Gewinne zu erzielen, während Ausgaben eher kurzfristige Bedürfnisse befriedigen. Letztendlich können Investitionen als eine spezielle Form von Ausgaben betrachtet werden, die darauf abzielen, langfristige finanzielle Ziele zu erreichen. **
Wie kann man sein Einkommen effektiv sparen und für zukünftige Ausgaben vorsorgen?
1. Erstelle ein Budget, um deine Einnahmen und Ausgaben zu überwachen und zu kontrollieren. 2. Lege regelmäßig Geld auf ein Sparkonto oder investiere in langfristige Anlagen. 3. Setze klare finanzielle Ziele und halte dich an sie, um langfristig für zukünftige Ausgaben vorzusorgen. **
Top-Angebote
Produkte zum Begriff 200v:
-
Schneider Electric Hilfsschütz 3S2Ö 200V CAD32AL7Bemessungssteuerspeisespannung Us bei AC 50 Hz=200 VBemessungssteuerspeisespannung Us bei AC 60 Hz=200 VSpannungsart zur Betätigung=ACBemessungsbetriebsstrom=10 ABemessungsbetriebsstrom Ie, 400 V=10 AMontageart=sonstigeMit LED-Anzeige=neinGeeignet für Handbedienung=neinSchnittstelle=neinAnzahl der Hilfskontakte als Öffner=2Anzahl der Hilfskontakte als Schließer=3Betriebsspannung bei AC 50 Hz=690 VBetriebsspannung bei AC 60 Hz=690 VSpannungsart der Betriebsspannung=ACBemessungsschaltstrom=0,005 AAnschlussart Hilfsstromkreis=sonstigeBreite=45 mmHöhe=107 mmTiefe=84 mm49,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric Hilfsschütz 5S 200V CAD50AL7Bemessungssteuerspeisespannung Us bei AC 50 Hz=200 VBemessungssteuerspeisespannung Us bei AC 60 Hz=200 VSpannungsart zur Betätigung=ACBemessungsbetriebsstrom=10 ABemessungsbetriebsstrom Ie, 400 V=10 AMontageart=sonstigeMit LED-Anzeige=neinGeeignet für Handbedienung=neinSchnittstelle=neinAnzahl der Hilfskontakte als Schließer=5Betriebsspannung bei AC 50 Hz=690 VBetriebsspannung bei AC 60 Hz=690 VSpannungsart der Betriebsspannung=ACBemessungsschaltstrom=0,005 AAnschlussart Hilfsstromkreis=sonstigeBreite=45 mmHöhe=107 mmTiefe=93 mm49,28 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wie schaltet das Relais ab einer Spannung von 200V?
Das Relais schaltet ab, wenn die Spannung unterhalb eines bestimmten Schwellenwerts von 200V fällt. Dies kann durch einen internen Schaltmechanismus oder durch eine externe Steuerung erfolgen. Sobald die Spannung unter diesen Schwellenwert fällt, öffnet das Relais den Stromkreis und unterbricht den Stromfluss. **
-
Wie hoch ist die Spannung des Kondensators, wenn sie statt 200V 400V beträgt?
Die Spannung des Kondensators verdoppelt sich, wenn sie von 200V auf 400V erhöht wird. **
-
Was ist der Unterschied zwischen einer 100V 60W Lampe und einer 200V 60W Lampe?
Der Unterschied zwischen einer 100V 60W Lampe und einer 200V 60W Lampe liegt in der Spannung, bei der sie betrieben werden können. Die 100V Lampe kann nur mit einer Spannung von 100V betrieben werden, während die 200V Lampe für eine Spannung von 200V ausgelegt ist. Die Leistungsaufnahme beider Lampen beträgt jedoch 60W, was bedeutet, dass sie die gleiche Helligkeit liefern sollten, wenn sie mit der richtigen Spannung betrieben werden. **
-
Sind Kredite Schulden?
Sind Kredite Schulden? Diese Frage kann unterschiedlich interpretiert werden, je nachdem, wie man den Begriff "Schulden" definiert. Im Allgemeinen kann man sagen, dass Kredite eine Form von Schulden sind, da man Geld von einer Bank oder einem Kreditgeber leiht und es zu einem späteren Zeitpunkt zurückzahlen muss. Allerdings können Kredite auch als Investition betrachtet werden, wenn sie genutzt werden, um beispielsweise ein Haus zu kaufen oder in ein Geschäft zu investieren. Letztendlich hängt es davon ab, wie man mit dem geliehenen Geld umgeht und ob man in der Lage ist, es zurückzuzahlen. **
Ähnliche Suchbegriffe für 200v
-
Christiansen, Jennifer: AzubiShop24.de Lernkarten Fachwirt für Versicherungen und FinanzenAzubiShop24.de Lernkarten Fachwirt für Versicherungen und Finanzen , Lernkarten Fachwirt /in für Versicherungen und Finanzen Erfolgreiches Lernen für die Abschlussprüfung mit unseren Lernkarten für Lernkarten Fachwirt /in für Versicherungen und Finanzen. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte 280 Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Lernkarten Fachwirt /in für Versicherungen und Finanzen. ¿ Prüfungsvorbereitung Lernkarten Fachwirt /in für Versicherungen und Finanzen ¿ 280 Lernkarten ¿ 560 Seiten ¿ 10,5 x 7 cm ¿ Lernkarten Lernkarten Fachwirt /in für Versicherungen und Finanzen ¿ Lernkarten Fachwirt /in für Versicherungen und Finanzen Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 280 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Prüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20210211, Produktform: Kartoniert, Autoren: Christiansen, Jennifer, Seitenzahl/Blattzahl: 280, Fachschema: Fachwirt~Non Books / Lernkarten~Versicherung / Berufsbezogenes Schulbuch, Bildungszweck: für die Berufsbildung~Prüfungstrainingsmaterial~Für die Berufsbildung, Warengruppe: HC/Berufsschulbücher, Fachkategorie: Unterricht und Didaktik: Berufsausbildung, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Verlag: Princoso GmbH, Länge: 153, Breite: 114, Höhe: 34, Gewicht: 422, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Haushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparenHaushaltsplaner: Das einzige 2-in-1-Haushaltsbuch | Einnahmen und Ausgaben kontrollieren und mit 150 Tipps sparen , Haushaltsbuch A5 zum Eintragen mit Tabellen als Budget-Planer | Organizer , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Produktform: Leinen, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 242, Keyword: Clever Sparen; Energie sparen; Geld sparen; Haushaltsbuch; Lebensmittel sparen; Notizbuch Sparen; Notizen Sparen; Sparen; Sparen Buch; Sparen Bücher; Sparen Haushalt; Sparen Tipps und Tricks; Spartipps; Tabellen Sparen, Fachschema: Blanko-Buch / Notizbuch~Non Books / Schreibwaren / Notizbuch~Haushalt (privat)~Anlage (finanziell) - Geldanlage~Kapitalanlage, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 212, Breite: 152, Höhe: 20, Gewicht: 478, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vor- und Nachteile des Immobilienbesitzes in Bezug auf Finanzen, Steuern, Vermögensaufbau und langfristige Investitionen?
Der Immobilienbesitz bietet die Möglichkeit, langfristig Vermögen aufzubauen und von potenziellen Wertsteigerungen zu profitieren. Zudem können Immobilien als langfristige Investition betrachtet werden, die eine stabile Rendite bieten können. Allerdings sind Immobilien auch mit hohen Anschaffungs- und Instandhaltungskosten verbunden, die die finanzielle Belastung erhöhen können. Zudem müssen Immobilienbesitzer Steuern auf Mieteinnahmen und potenzielle Gewinne zahlen, was die Rendite beeinträchtigen kann. **
-
Wie können Investitionen langfristig zum Vermögensaufbau beitragen?
Investitionen können langfristig durch Wertsteigerung und regelmäßige Erträge das Vermögen erhöhen. Durch Diversifikation kann das Risiko minimiert und die Rendite maximiert werden. Ein langfristiger Anlagehorizont ermöglicht es, von Zinseszinseffekten zu profitieren. **
-
Sind Investitionen Ausgaben?
Sind Investitionen Ausgaben? Diese Frage hängt davon ab, wie man den Begriff "Ausgaben" definiert. Ausgaben beziehen sich normalerweise auf Geld, das für den Kauf von Waren oder Dienstleistungen ausgegeben wird, während Investitionen Geld in Vermögenswerte wie Aktien, Immobilien oder Unternehmensbeteiligungen stecken. Investitionen haben in der Regel das Ziel, langfristig Gewinne zu erzielen, während Ausgaben eher kurzfristige Bedürfnisse befriedigen. Letztendlich können Investitionen als eine spezielle Form von Ausgaben betrachtet werden, die darauf abzielen, langfristige finanzielle Ziele zu erreichen. **
-
Wie kann man sein Einkommen effektiv sparen und für zukünftige Ausgaben vorsorgen?
1. Erstelle ein Budget, um deine Einnahmen und Ausgaben zu überwachen und zu kontrollieren. 2. Lege regelmäßig Geld auf ein Sparkonto oder investiere in langfristige Anlagen. 3. Setze klare finanzielle Ziele und halte dich an sie, um langfristig für zukünftige Ausgaben vorzusorgen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.